房产抵押与典当:金融市场的双刃剑
在当代经济活动中,房产作为一种高价值的不动产,常常成为人们借贷的重要担保形式。在此基础之上,房产抵押和典当成为了金融市场中的一个重要组成部分。
房产抵押的经典应用
房产抵押是将个人或企业拥有的房产作为贷款的主要担保物之一。这种做法不仅在银行贷款时常见,在民间借贷中也经常被运用。例如,在中小企业融资难的问题日益凸显的背景下,不少企业通过将其名下的土地和房产进行抵押以获得所需的流动资金。
典当行业的兴起与发展
典当行作为一种古老的金融服务机构,近年来在中国大陆各地如雨后春笋般发展起来。尤其是在一线城市里人们收入水平提升、消费观念转变的大背景下,越来越多的人选择将手中的闲置房产作为质押物换取短期的现金周转机会。
房产抵押与典当的区别与联系
从本质上来说,两者都属于担保贷款的形式;不过在操作流程上却存在一定差异。一般情况下,银行针对长期大额资金需求会开展房产权核查和评估程序后予以放贷;而典当行则更偏向于提供快速灵活的小额现金周转服务。
行业面临的挑战与机遇
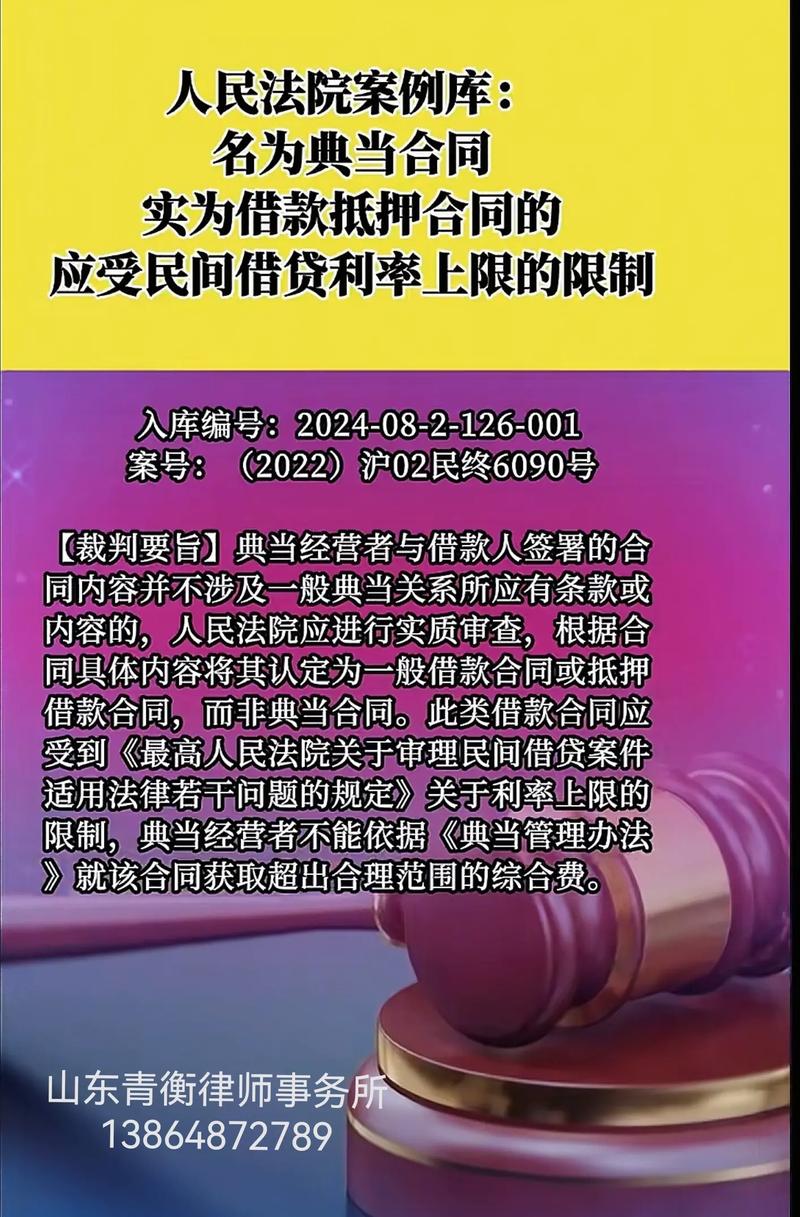
一方面,随着国家对民间金融市场的逐步开放以及互联网技术的进步,使得房产抵押及典当行业面临更多便捷高效的现代化经营手段。另一方面,如何确保借款人信息的真实性、防范市场风险等问题也成了不可忽视的难题;并且在此过程中还需关注法律法规的适用性问题——即在法律框架下有效平衡各方利益关系。
综上所述,在现代金融体系中,房产抵押与典当正以其独特的优势作用于经济发展当中。对于个人投资者而言选择该服务时一定要谨慎评估自身资金状况,并且注重规范借贷流程以避免不必要的风险;而对于市场从业者来说,如何通过不断优化业务模式来提升服务质量进而赢得更多客户信任则是值得长期思考的话题之一。